


Mobiles Bezahlen - Sparkasse
4,620.96K Rezensionen
App-Details
- Version
- 7.2.0(7200003)
- Aktualisiert am
- Lizenz
- Free
- Downloads
- 5.000.000+
- Entwickler
- S-Payment GmbH
- Kategorien
- Finanzen
- Plattform
- Android
Screenshots
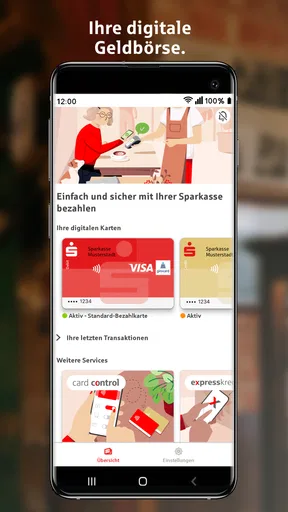
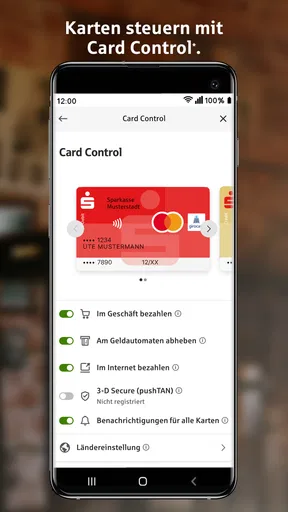
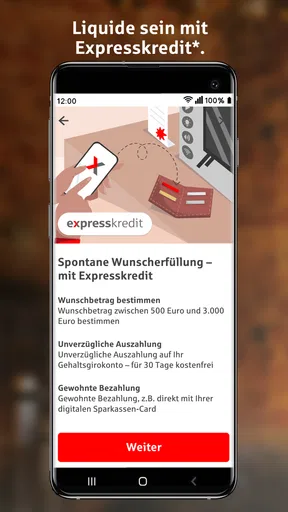
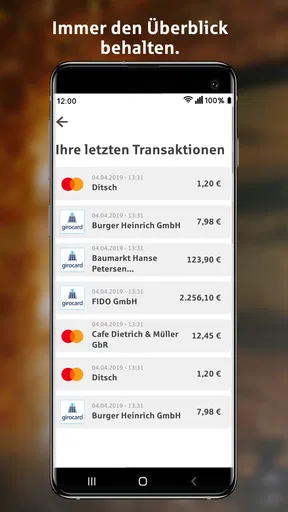
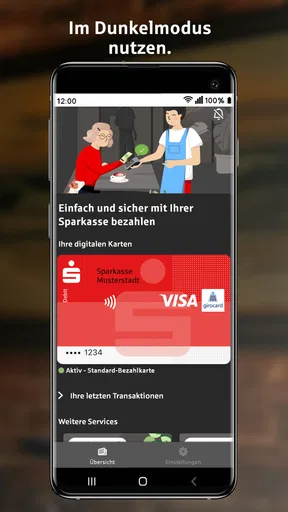
 Analyse von AppCompare
Beim Bezahlen im Alltag zählt für mich vor allem, dass ich nicht erst lange suchen oder mehrere Schritte erklären muss. Genau dort setzt Mobiles Bezahlen - Sparkasse an: Die App gehört in den Finanzbereich und wird von S-Payment GmbH entwickelt. Sie richtet sich an Menschen, die ihre digitale Geldbörse nutzen möchten, statt an der Kasse jedes Mal eine physische Karte herauszuholen. Nach meinem Eindruck ist sie besonders interessant, wenn das eigene Sparkassen-Konto bereits fest zum Alltag gehört und das Smartphone ohnehin griffbereit ist.
Die App ist kostenlos und für alle Altersgruppen ab null Jahren freigegeben. Mit einer durchschnittlichen Bewertung von 4,6 bei mehr als hunderttausend abgegebenen Bewertungen und über fünf Millionen Installationen wirkt sie nicht wie ein Nischenwerkzeug, sondern wie eine Lösung, die im normalen Zahlungsalltag vieler Menschen angekommen ist. Die aktuelle Fassung ist 7.2.0(7200003), benötigt mindestens Android 11 und konzentriert sich klar auf mobiles Bezahlen, nicht auf eine vollständige Finanzverwaltung.
Wie gut Mobiles Bezahlen - Sparkasse im Alltag zugänglich bleibt
Ich schaue hier darauf, wie gut die App auch dann in den Alltag passt, wenn Lesen, Tippen oder das Halten des Smartphones Mühe kostet. Dabei ist für mich entscheidend, vor dem ersten Einsatz eine persönliche Routine zu finden, statt sich erst unter Zeitdruck an der Kasse mit der Bedienung vertraut zu machen.
Lesbarkeit und Navigation: schnell verständlich, wenn die Voraussetzungen stimmen
Bei einer Bezahl-App ist eine übersichtliche Führung wichtiger als eine lange Liste an Zusatzfunktionen. Ich möchte beim Einrichten nicht rätseln, welcher Schritt als Nächstes kommt, und beim späteren Bezahlen nicht durch eine überladene Oberfläche gehen. Der praktische Wert dieser Anwendung liegt deshalb weniger in spektakulären Extras als in ihrem klaren Zweck: Sie soll die digitale Geldbörse für den Bezahlvorgang nutzbar machen.
Für Menschen, die mit Banking-Apps bereits vertraut sind, dürfte der Einstieg vergleichsweise naheliegend wirken. Wer allerdings zum ersten Mal eine Karte digital verwenden möchte, sollte sich Zeit für die Einrichtung nehmen und die einzelnen Hinweise aufmerksam lesen. Gerade bei Finanzanwendungen ist schnelles Wegtippen keine gute Strategie. Ein übersprungener Hinweis kann später mehr Verwirrung verursachen als ein paar zusätzliche Minuten am Anfang.
Ich finde es hilfreich, die App nicht erst in einer langen Kassenschlange einzurichten. Besser ist ein ruhiger Moment zu Hause, mit entsperrtem Smartphone und den nötigen Zugangsdaten in Reichweite. So lässt sich die Darstellung in Ruhe prüfen: Sind Texte groß genug? Werden Schaltflächen eindeutig erkannt? Ist verständlich, ob gerade eine Karte ausgewählt, eine Zahlung vorbereitet oder nur eine Information angezeigt wird?
Die Oberfläche muss dabei nicht nur für geübte Nutzer funktionieren. Ältere Menschen, Personen mit wenig Erfahrung im mobilen Bezahlen oder Nutzerinnen und Nutzer, die wegen einer Sehschwäche stärker auf klare Kontraste und vergrößerte Darstellung angewiesen sind, profitieren von einem langsamen Einrichtungsweg. Die Lesbarkeit hängt jedoch nicht allein von der App ab, sondern auch vom verwendeten Smartphone, den Systemeinstellungen und der gewählten Anzeigegröße.
Lesenswert, bevor du dich entscheidest

Waze macht den Verkehr zur Gemeinschaftssache – doch Ausweichrouten belasten die Nachbarschaft

Google Play Bücher macht Lesen bequem, aber selten gemeinschaftlich

Zu Facebook wechseln: Was Gruppen, Veranstaltungen und Kontakte wirklich ändern

Ludo King® macht aus einer schnellen Würfelrunde eine Verabredung

Messenger: Wie Meta soziale Nähe in mobile Macht verwandelt

Canva im Alltag: Wann sich die Kreativ-App wirklich lohnt
Mein konkreter Tipp: Ich würde die Schrift- und Anzeigegröße des Telefons bereits vor der Einrichtung anpassen und anschließend kontrollieren, ob keine wichtigen Bedienelemente abgeschnitten werden. Eine sehr große Darstellung kann zwar das Lesen erleichtern, gleichzeitig aber dazu führen, dass weniger Inhalt auf den Bildschirm passt. Bei einer App, die in kurzen Situationen an der Kasse genutzt wird, ist dieses Gleichgewicht entscheidend.
Motorische und sensorische Anforderungen beim Bezahlen
Mobiles Bezahlen kann körperlich angenehmer sein als das Hantieren mit Karte, Geldbörse und Beleg. Wer Schwierigkeiten hat, kleine Gegenstände festzuhalten, kann das Smartphone bereits in der Hand behalten. Auch Menschen mit eingeschränkter Feinmotorik müssen nicht unbedingt eine Karte in einen engen Schlitz stecken oder sie wieder herausziehen. Das ist ein echter Vorteil, sofern das Telefon sicher und ohne hektische Bewegungen bedient werden kann.
Gleichzeitig verschiebt die App die Anforderungen. Das Smartphone muss entsperrt, richtig gehalten und an der passenden Stelle eingesetzt werden. Für Personen mit Zittern, eingeschränkter Reichweite oder wenig Kraft kann es anstrengend sein, das Gerät stabil an das Bezahlterminal zu halten. Eine dicke Hülle, ein schweres Telefon oder eine ungünstige Position des Terminals können diese Situation zusätzlich erschweren.
Auch die sensorische Seite sollte man realistisch betrachten. Wer schlecht sieht, braucht eine gut lesbare Darstellung und sollte sich nicht ausschließlich auf kleine Statushinweise verlassen. Wer schlecht hört, ist möglicherweise auf visuelle Rückmeldungen angewiesen, wenn die Umgebung laut ist oder akustische Signale an der Kasse nicht wahrgenommen werden. Umgekehrt kann eine laute Umgebung für Personen mit Reizempfindlichkeit belastend sein, weil der Zahlungsvorgang schnell und unter Beobachtung anderer Menschen stattfindet.
Ich würde deshalb vor dem ersten Einsatz einen möglichst ruhigen Testmoment wählen. Nicht jede praktische Hürde zeigt sich in der Wohnung. Erst an einem Terminal merkt man, ob das Smartphone bequem positioniert werden kann, ob die Handhaltung sicher ist und ob die Rückmeldung eindeutig genug ausfällt. Dieser Probelauf ist besonders sinnvoll, wenn man das Gerät mit einer Gehhilfe, im Rollstuhl oder mit nur einer Hand bedienen muss.
Eine weitere Abwägung betrifft die Sicherheit im Umgang mit dem Telefon. Für viele Nutzer ist es angenehm, keine Karte aus der Tasche holen zu müssen. Wer das Smartphone aber häufig fallen lässt, es nur schwer entsperren kann oder auf Unterstützung durch eine andere Person angewiesen ist, sollte überlegen, welche Zahlungsform im Ernstfall verlässlicher bleibt. Die digitale Lösung ist nicht automatisch die zugänglichste Lösung für jede motorische Situation.
Situativer Zugang: wo die digitale Geldbörse wirklich hilft
Der größte Vorteil zeigt sich für mich in kurzen, wiederkehrenden Alltagssituationen. Beim Bäcker, im Supermarkt oder unterwegs kann das Smartphone schneller zur Hand sein als eine Geldbörse. Wer morgens wenig Zeit hat, kann das Telefon bereits in der Hand halten und muss nicht zwischen Karten suchen. Für Menschen, die ihre Tasche ungern öffnen oder ihre Geldbörse wegen eingeschränkter Beweglichkeit nur schwer erreichen, kann das den Ablauf spürbar vereinfachen.
Ein realistisches Beispiel: Ich komme mit Einkaufstaschen an die Kasse und habe eine Hand kaum frei. Statt die Tasche abzustellen, die Geldbörse zu öffnen und die Karte herauszunehmen, kann ich das Telefon verwenden. Das funktioniert allerdings nur dann angenehm, wenn die App zuvor eingerichtet wurde und das Gerät ausreichend geladen ist. Genau hier zeigt sich der Unterschied zwischen theoretischer Bequemlichkeit und echter Alltagstauglichkeit.
Auch unterwegs kann mobiles Bezahlen eine gute Ergänzung sein. Wer auf Reisen innerhalb der eigenen gewohnten Zahlungsumgebung nicht mehrere Karten mitnehmen möchte, reduziert möglicherweise das, was aus der Tasche herausgeholt werden muss. Für Menschen mit Konzentrationsproblemen kann es außerdem hilfreich sein, eine feste Routine zu entwickeln: Telefon bereithalten, Zahlung auslösen, Rückmeldung abwarten, Gerät wieder sicher verstauen.
Für Personen mit eingeschränktem Sehvermögen kann eine solche Routine entlastend sein, weil weniger kleine physische Elemente unterschieden werden müssen. Trotzdem sollte man die Rückmeldung des Terminals und der App bewusst prüfen. Wenn nicht klar erkennbar ist, ob die Zahlung abgeschlossen wurde, entsteht Unsicherheit. In diesem Fall ist es besser, nicht vorschnell erneut zu bezahlen, sondern zunächst die Anzeige an der Kasse oder die Unterstützung des Personals zu nutzen.
In beengten oder hektischen Situationen hat die Lösung aber Grenzen. An einer vollen Kasse kann es schwierig sein, das Smartphone in der richtigen Position zu halten, während hinter einem bereits die nächsten Menschen warten. Wer schnell überfordert ist, sollte die Zahlung nicht zum ersten Mal in einer solchen Umgebung ausprobieren. Eine vorbereitete Alternative, etwa eine physische Karte, kann dann beruhigender sein.
Was im Vergleich zu klassischen Karten und anderen Zahlungswegen auffällt
Im Vergleich zur herkömmlichen Karte spart die App vor allem einen Gegenstand ein. Das kann praktisch sein, wenn das Smartphone ohnehin ständig dabei ist. Die Karte bleibt jedoch unabhängiger vom Akkustand und ist für viele Menschen vertrauter. Wer beim Bezahlen möglichst wenig Technik einsetzen möchte, wird mit einer physischen Karte wahrscheinlich weniger mentale Schritte verbinden.
Im Vergleich zu einer allgemeinen digitalen Geldbörse liegt die Stärke dieser Anwendung in ihrer Nähe zum Sparkassen-Umfeld. Wer dort bereits seine Bankverbindung nutzt, muss nicht unbedingt zusätzlich eine völlig unabhängige Zahlungswelt aufbauen. Das kann die Auswahl vereinfachen. Wer dagegen Konten bei mehreren Banken verwaltet oder eine möglichst bankenübergreifende Lösung sucht, sollte vorher überlegen, ob eine stärker zentralisierte Wallet besser zum eigenen Alltag passt.
Für mich ist entscheidend, dass die App kein Ersatz für jede andere Zahlungsform sein muss. Ich sehe sie eher als eine zusätzliche Möglichkeit. Das ist gerade aus Sicht der Zugänglichkeit sinnvoll: Eine Person kann mobiles Bezahlen an Tagen nutzen, an denen es körperlich oder organisatorisch leichter ist, und bei leerem Akku, technischen Problemen oder schwieriger Umgebung auf eine andere Methode wechseln.
Der Trade-off ist klar: Das Smartphone bündelt mehrere Aufgaben und kann dadurch bequem sein, wird aber auch zum notwendigen Werkzeug. Eine Karte ist weniger abhängig von Anzeige, Bedienung und Ladezustand. Die beste Wahl hängt deshalb nicht nur davon ab, welche Methode moderner wirkt, sondern davon, welche im persönlichen Alltag zuverlässig und ohne Stress funktioniert.
Verbleibende Barrieren und kleine Friktionen
Die wichtigste Grenze sehe ich bei der Abhängigkeit vom kompatiblen Gerät. Die App setzt mindestens Android 11 voraus. Wer ein älteres Smartphone verwendet, kann sie nicht einfach als Ersatz für eine Karte einplanen. Das ist für Menschen mit knappem Budget relevant, ebenso für Personen, die bewusst ein älteres, vertrautes Gerät behalten, weil ein Wechsel neue Bedienprobleme schaffen würde.
Auch die Einrichtung kann eine Hürde sein, wenn jemand Unterstützung benötigt. Eine helfende Person kann zwar durch die einzelnen Schritte führen, sollte aber darauf achten, dass persönliche Finanzinformationen nicht unnötig sichtbar werden. Gerade bei Nutzerinnen und Nutzern, die auf Angehörige, Assistenz oder Betreuung angewiesen sind, ist ein ruhiger und respektvoller Ablauf wichtiger als bloße Geschwindigkeit.
Ein weiterer Punkt ist die soziale Situation an der Kasse. Menschen mit kognitiven Einschränkungen oder starker Nervosität können durch wartende Kundschaft unter Druck geraten. Die App nimmt nicht automatisch diesen Druck weg. Ich würde deshalb eine feste Reihenfolge üben und, wenn möglich, eine vertraute Person beim ersten Test dabeihaben. Ein kurzer Probelauf mit einem kleinen Einkauf kann mehr Sicherheit geben als das Lesen vieler allgemeiner Hinweise.
Für Nutzer mit motorischen Einschränkungen bleibt die Position des Terminals ein unbekannter Faktor. Nicht jedes Gerät ist gleich gut erreichbar. Manchmal steht es zu weit hinten, ist ungünstig angewinkelt oder lässt sich nicht flexibel bewegen. In solchen Fällen kann selbst eine gut verständliche App nicht das eigentliche Problem lösen. Das ist kein Fehler der digitalen Geldbörse, aber es beeinflusst die praktische Zugänglichkeit stark.
Schließlich sollte man sich nicht ausschließlich auf das Smartphone verlassen. Ich würde vor dem Verlassen des Hauses prüfen, ob das Gerät geladen ist, ob die App erreichbar bleibt und ob eine alternative Zahlungsweise vorhanden ist. Diese Routine ist besonders wichtig für Menschen, die nicht spontan auf Hilfe zurückgreifen können. Die App kann den Alltag vereinfachen, aber sie ersetzt keine persönliche Notfallplanung.
Für wen ich die App empfehlen würde
Ich empfehle Mobiles Bezahlen - Sparkasse vor allem Menschen, die ein Android-Smartphone mit mindestens Android 11 verwenden, ihre Sparkassen-Beziehung bereits digital organisieren und im Alltag gern mit möglichst wenigen Gegenständen unterwegs sind. Auch für Personen, die eine Karte wegen eingeschränkter Handbeweglichkeit unpraktisch finden, kann die App eine gute Ergänzung sein. Der Nutzen ist am größten, wenn das Telefon bequem gehalten und sicher entsperrt werden kann.
Für ältere Nutzer würde ich sie nicht pauschal empfehlen oder ablehnen. Entscheidend sind die individuellen Fähigkeiten und die Unterstützung bei der Einrichtung. Wer große Schrift, klare Abläufe und etwas Übung braucht, kann mit der App gut zurechtkommen. Wer sich durch Smartphone-Menüs schnell verunsichern lässt oder lieber eine einfache Karte verwendet, fährt möglicherweise mit der klassischen Lösung entspannter.
Weniger passend ist sie für Menschen mit inkompatiblem oder sehr altem Gerät, für Nutzer, die bewusst keine Finanzfunktionen auf dem Smartphone möchten, und für Personen, die häufig ohne Lademöglichkeit unterwegs sind. Auch wer mehrere Banken unabhängig voneinander verwalten und eine möglichst universelle Wallet bevorzugt, sollte die eigene Zahlungslandschaft vorher vergleichen.
Mein wichtigster Praxistipp lautet daher: Nicht nur installieren und sofort an der Kasse ausprobieren. Erst die Anzeige anpassen, die Einrichtung in Ruhe durchführen, den Ablauf mit einer vertrauten Person testen und eine alternative Zahlungsform bereithalten. So lässt sich herausfinden, ob die App die eigene Selbstständigkeit tatsächlich erhöht oder nur eine zusätzliche Bedienebene schafft.
Mein inklusives Urteil zur digitalen Geldbörse
Mobiles Bezahlen - Sparkasse macht den Bezahlvorgang für viele Menschen bequemer, weil das Smartphone die Geldbörse teilweise ersetzen kann. Besonders überzeugend finde ich die Möglichkeit, eine physische Karte nicht ständig hervorholen zu müssen. Für Nutzer mit bestimmten motorischen Einschränkungen oder für alle, die unterwegs gern weniger Gegenstände mitnehmen, ist das ein nachvollziehbarer Vorteil.
Die Zugänglichkeit hängt jedoch stark vom Gerät, den persönlichen Fähigkeiten und der Umgebung ab. Große Darstellung, eine eingeübte Routine und ein ruhiger Test können viel bewirken, aber sie lösen keine Probleme mit schwer erreichbaren Terminals, leerem Akku oder inkompatibler Hardware. Deshalb würde ich die App nicht als universelle Lösung betrachten, sondern als wertvolle zusätzliche Zahlungsoption.
Insgesamt ist mein Eindruck positiv, gerade weil die Anwendung einen klaren Zweck verfolgt und kostenlos ausprobiert werden kann. Die hohe Verbreitung und die durchschnittliche Bewertung von 4,6 sprechen für eine breite Akzeptanz. Ich würde sie Sparkassen-Kundinnen und -Kunden empfehlen, die ihr Smartphone sicher bedienen können und mobiles Bezahlen im Alltag wirklich nutzen möchten. Wer maximale Unabhängigkeit von Technik braucht, sollte eine physische Karte weiterhin griffbereit halten. Am zugänglichsten ist die Lösung dann, wenn sie Wahlfreiheit schafft statt die einzige Möglichkeit zu werden.
Vorteile
- Bezahlen per Smartphone funktioniert auch ohne physische Geldbörse.
- Unterstützt kontaktlose Zahlungen an vielen NFC-Terminals.
- Karten und Umsätze lassen sich bequem in einer App verwalten.
- Sicherheitsfunktionen wie Gerätesperre schützen vor unbefugter Nutzung.
- Die Einrichtung ist für Sparkassenkunden meist schnell erledigt.
Nachteile
- Nur für Kunden teilnehmender Sparkassen und unterstützter Konten verfügbar.
- Ein kompatibles NFC-Smartphone ist zwingend erforderlich.
- Ohne Akku oder Internet können einzelne Funktionen ausfallen.
- Nicht jedes ältere Gerät unterstützt die benötigten Sicherheitsstandards.
- Bei Verlust des Smartphones sind zusätzliche Sperrmaßnahmen notwendig.
Häufig gestellte Fragen zu Mobiles Bezahlen - Sparkasse
Was ist „Mobiles Bezahlen“ der Sparkasse und wie funktioniert die App?
„Mobiles Bezahlen“ der Sparkasse ermöglicht es, mit einem kompatiblen Android-Smartphone kontaktlos in Geschäften zu bezahlen. Nach der Einrichtung wird eine unterstützte Sparkassen-Card oder Kreditkarte digital hinterlegt. Beim Bezahlvorgang hält man das entsperrte Smartphone an das NFC-Terminal. Die Zahlung wird anschließend wie eine normale Kartenzahlung über das jeweilige Konto abgewickelt.
Welche Voraussetzungen müssen für die Nutzung erfüllt sein?
Für die Nutzung benötigen Sie in der Regel ein kompatibles Android-Smartphone mit aktivierter NFC-Funktion, eine unterstützte Karte der teilnehmenden Sparkasse sowie einen Online-Banking-Zugang. Zusätzlich muss die aktuelle Version der App und gegebenenfalls die Sparkassen-App installiert sein. Ob Ihr Gerät, Ihre Karte und Ihre Sparkasse unterstützt werden, hängt von den jeweiligen technischen und regionalen Voraussetzungen ab.
Wo kann ich mit Mobiles Bezahlen - Sparkasse bezahlen?
Sie können die Funktion überall dort verwenden, wo kontaktlose Kartenzahlungen akzeptiert werden. Erkennbar ist dies meist am Kontaktlos-Symbol auf dem Zahlungsterminal. Die App eignet sich beispielsweise für Supermärkte, Drogerien, Tankstellen, Restaurants und viele weitere Geschäfte. Die tatsächliche Akzeptanz hängt jedoch vom Händler, dem Terminal und der hinterlegten Karte ab.
Ist das Bezahlen mit der Sparkassen-App sicher?
Das mobile Bezahlen nutzt Sicherheitsmechanismen des Smartphones und des kontaktlosen Kartenverfahrens. Je nach Gerät müssen Sie das Smartphone entsperren oder eine Bildschirmsperre verwenden, bevor eine Zahlung möglich ist. Bei Verlust sollten Sie das Gerät sofort sperren und Ihre Sparkasse kontaktieren. Trotzdem sollten Sie Smartphone, Zugangsdaten und Karteninformationen sorgfältig schützen und niemals an Dritte weitergeben.
Fallen für Mobiles Bezahlen - Sparkasse zusätzliche Kosten an?
Ob zusätzliche Gebühren entstehen, hängt von Ihrer Sparkasse, der verwendeten Karte und Ihrem Kontomodell ab. Die App selbst kann möglicherweise kostenlos heruntergeladen werden, dennoch können für bestimmte Karten oder Dienstleistungen Entgelte gelten. Auch beim Bezahlen im Ausland können die üblichen Gebühren und Wechselkursbedingungen Ihrer Karte greifen. Prüfen Sie deshalb vor der Nutzung das Preis- und Leistungsverzeichnis Ihrer Sparkasse.


